
استقلال اقتصادی زنان سرپرست خانوار تنها با پرداخت مستمری، کمکهزینه یا وام اشتغال محقق نمیشود. دسترسی به فرصتهای شغلی مناسب، درآمد پایدار، بیمه، امنیت شغلی، خدمات مراقبتی و امکان فروش محصولات و خدمات، از جمله عواملی هستند که میتوانند وضعیت اقتصادی این خانوادهها را بهبود دهند. راضیه مکوندی، کارشناس حوزه زنان و خانواده، معتقد است سیاستهای حمایتی باید از کمکهای مقطعی فراتر بروند و زمینه توانمندسازی بلندمدت این زنان را فراهم کنند.
تفاوت حمایت معیشتی با استقلال اقتصادی زنان سرپرست خانوار
حمایتهای دولتی از زنان سرپرست خانوار نقش مهمی در جلوگیری از سقوط خانوادهها به فقر و تأمین نیازهای ضروری مانند خوراک، مسکن و تحصیل فرزندان دارد. با این حال، دریافت مستمری و بستههای حمایتی بهتنهایی به معنای استقلال مالی نیست.
به گفته راضیه مکوندی، حمایتهای سازمان بهزیستی و کمیته امداد، تسهیلات اشتغال، بیمه و برنامههای توانمندسازی در کنار ظرفیتهای قانونی حمایت از مشاغل خانگی و اشتغالزایی میتوانند زمینه ایجاد درآمد پایدار را فراهم کنند. برای نمونه، در دستورالعمل اجرایی تسهیلات اشتغال سال ۱۴۰۴ برای اشتغال زنان سرپرست خانوار اولویت در نظر گرفته شده است.
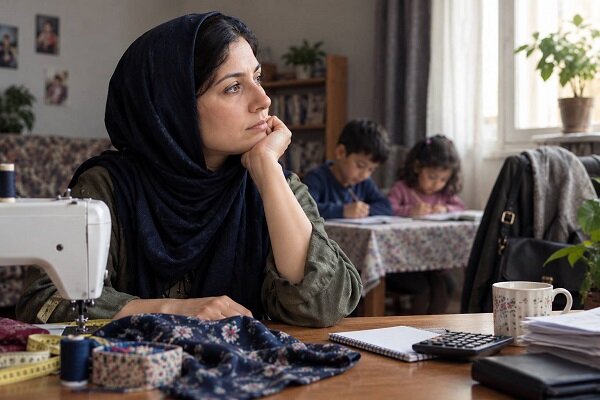
با این حال، پرداخت وام یا برگزاری دوره آموزشی را نباید معادل توانمندسازی کامل دانست. زنی که با دریافت تسهیلات کسبوکاری مانند خیاطی راهاندازی میکند، اگر مشتری ثابت نداشته باشد، با افزایش قیمت مواد اولیه مواجه شود یا امکان مراقبت از فرزندانش را فراهم نکند، ممکن است با وجود بدهی، درآمد کافی به دست نیاورد.
از سوی دیگر، اشتغال در یک فروشگاه یا کارگاه نیز لزوماً استقلال اقتصادی ایجاد نمیکند. اگر فرد بیمه، قرارداد مشخص یا دستمزد متناسب با هزینههای زندگی نداشته باشد، همچنان در معرض فقر قرار خواهد داشت.
چرا زنان سرپرست خانوار با وجود اشتغال همچنان فقیر میمانند؟
یکی از مشکلات اصلی، فاصله میان دستمزد و هزینه واقعی زندگی است. ممکن است زنی درآمد ماهانه مشخصی داشته باشد، اما افزایش اجارهبها، هزینه رفتوآمد، خوراک و مخارج تحصیل فرزندان بخش عمده درآمد او را مصرف کند و فرصتی برای پسانداز یا مواجهه با هزینههای پیشبینینشده باقی نگذارد.
نوع اشتغال نیز اهمیت زیادی دارد. برخی زنان در مشاغل روزمزد، فصلی، خانگی یا بدون قرارداد رسمی فعالیت میکنند. این مشاغل ممکن است درآمد ثابتی نداشته باشند و دسترسی به بیمه و مزایای شغلی در آنها محدود باشد.
هزینه مراقبت از فرزندان و محدودیت فرصتهای شغلی
مسئولیت مراقبت از فرزندان یکی دیگر از عواملی است که میتواند درآمد زنان سرپرست خانوار را کاهش دهد. مادری که فرزند خردسال دارد، ممکن است بخش قابل توجهی از درآمدش را صرف مهدکودک یا خدمات مراقبتی کند. بیماری فرزند یا تعطیلی مدرسه نیز میتواند او را مجبور به غیبت از کار و از دست دادن بخشی از دستمزد کند.
علاوه بر این، مسئولیتهای خانه و خانواده فرصت یادگیری مهارتهای جدید، ارتقای شغلی و جستوجوی فرصتهای بهتر را محدود میکند. زنی که پس از ساعات کاری مسئولیت پختوپز، نظافت و رسیدگی به فرزندان را نیز برعهده دارد، ممکن است زمان و انرژی کافی برای پیشرفت حرفهای نداشته باشد.
تفاوت شرایط اقتصادی زنان سرپرست خانوار
زنان سرپرست خانوار گروهی یکدست نیستند. نیازهای زنی که فرزند خردسال دارد با زنی که در آستانه سالمندی است تفاوت دارد. برای برخی، ورود به بازار کار اولویت اصلی است؛ در حالی که برای گروهی دیگر، حفظ شغل فعلی، برخورداری از بیمه یا دسترسی به خدمات مراقبتی اهمیت بیشتری دارد.
همچنین نداشتن پسانداز و دارایی میتواند خانواده را در برابر بحرانهای مالی آسیبپذیر کند. برای مثال، زن مستأجری که درآمدی مشابه یک زن دارای خانه شخصی دارد، به دلیل هزینه مسکن ممکن است فشار اقتصادی بیشتری را تحمل کند.
آیا وامهای اشتغال به درآمد پایدار منجر میشوند؟
تسهیلات اشتغال میتوانند سرمایه اولیه راهاندازی کسبوکار را فراهم کنند، اما پرداخت وام بهتنهایی تضمینکننده موفقیت اقتصادی نیست. برای تبدیل سرمایه اولیه به درآمد مستمر، وجود بازار فروش، مهارت متناسب با نیاز مشتری و توانایی مدیریت کسبوکار ضروری است.
در دستورالعمل اجرایی تبصره ۱۵ قانون بودجه سال ۱۴۰۴ نیز بر حمایت از اشتغال زنان سرپرست خانوار و مشاغل خانگی تأکید شده و امکان پرداخت مرحلهای تسهیلات متناسب با پیشرفت طرح پیشبینی شده است.
ضرورت شناسایی بازار پیش از پرداخت تسهیلات
برای مثال، زنی که با دریافت وام تجهیزات تهیه غذای خانگی خریداری میکند، اگر پیش از شروع فعالیت مشتریان احتمالی را شناسایی کرده و بتواند با شرکتها، مدارس یا ادارههای اطراف ارتباط بگیرد، شانس بیشتری برای کسب درآمد خواهد داشت.
اما اگر تمام وام صرف خرید تجهیزات شود و صاحب کسبوکار پس از آن به فکر پیدا کردن مشتری بیفتد، ممکن است با وجود امکانات اولیه، درآمد کافی به دست نیاورد.
یکی دیگر از مشکلات، فاصله زمانی میان آغاز فعالیت اقتصادی و رسیدن به سوددهی است. بسیاری از کسبوکارها از ماه نخست درآمد کافی ندارند، در حالی که اقساط وام باید در زمان مشخص پرداخت شوند. اگر زن سرپرست خانوار همزمان هزینه اجاره، خوراک و تحصیل فرزندان را نیز تأمین کند، فشار بازپرداخت ممکن است او را به استفاده از سرمایه کسبوکار برای مخارج روزمره وادار کند.
از این رو، موفقیت تسهیلات باید با شاخصهایی مانند ادامه فعالیت کسبوکار پس از یک یا دو سال، میزان سود واقعی و توانایی تأمین هزینههای خانواده سنجیده شود؛ نه فقط تعداد وامهای پرداختشده یا دورههای آموزشی برگزارشده.
نبود بیمه و امنیت شغلی؛ تهدیدی برای آینده زنان سرپرست خانوار
نبود بیمه و امنیت شغلی فقط به معنای محرومیت از مزایای یک شغل نیست؛ این مسئله میتواند خانواده را در زمان بیماری، ازکارافتادگی یا قطع ناگهانی درآمد با بحران مالی روبهرو کند.
برای مثال، زنی که در مشاغل خدماتی یا روزمزد فعالیت میکند، ممکن است با یک بیماری یا آسیب جسمی، درآمد چند روز یا حتی چند هفته خود را از دست بدهد. اگر پوشش بیمهای مناسبی نداشته باشد، هزینه درمان نیز به فشار اقتصادی خانواده اضافه میشود.
مکوندی با اشاره به ظرفیتهای موجود برای گسترش پوشش بیمهای این گروه، از طرح بیمه خویشفرمای زنان سرپرست خانوار با حمایت نهادهایی مانند سازمان بهزیستی و کمیته امداد یاد میکند که از سال ۱۳۹۰ با هدف افزایش پوشش بیمهای این زنان اجرا شده است.
البته بیمه درمانی با بیمه بازنشستگی و تأمین اجتماعی تفاوت دارد. پوشش درمانی میتواند هزینههای پزشکی را کاهش دهد، اما لزوماً برای دوران سالمندی یا ازکارافتادگی درآمدی ایجاد نمیکند. زنانی که سالها در مشاغل غیررسمی فعالیت کردهاند، ممکن است در میانسالی با کمبود سابقه بیمهای برای دریافت مستمری مواجه شوند.
چه تغییراتی در سیاستهای حمایتی ضروری است؟
به اعتقاد این کارشناس، سیاستهای حمایتی باید متناسب با شرایط فردی و خانوادگی زنان سرپرست خانوار طراحی شوند. سن، تعداد فرزندان، محل زندگی، تحصیلات، توان جسمی و سابقه شغلی از جمله عواملی هستند که در انتخاب نوع حمایت اهمیت دارند.
۱. هماهنگی خدمات حمایتی و تشکیل پرونده پیوسته
زنان سرپرست خانوار ممکن است برای دریافت کمک معیشتی، تسهیلات اشتغال و خدمات مربوط به فرزندان خود به چند نهاد مختلف مراجعه کنند. هماهنگی خدمات و تعیین مسیر مشخص برای پیگیری وضعیت هر خانواده میتواند رفتوآمدهای اداری و تکرار فرایندهای ارزیابی را کاهش دهد.
مکوندی با اشاره به ظرفیت آییننامه پنجره واحد خدمات حمایتی ایرانیان، مصوب سال ۱۴۰۳، معتقد است میتوان از این ظرفیت برای هماهنگتر کردن خدمات و جلوگیری از ایجاد طرحهای موازی استفاده کرد.
۲. قطع نکردن ناگهانی حمایتها پس از اشتغال
اگر زنی پس از مدتی موفق به یافتن شغل شود، حذف فوری تمام حمایتهای معیشتی ممکن است انگیزه ورود یا ماندن او در بازار کار را کاهش دهد. به همین دلیل، میتوان با طراحی ضوابط مشخص و قانونی، حمایتها را متناسب با افزایش درآمد و در یک دوره گذار کاهش داد تا فرد فرصت تثبیت وضعیت اقتصادی خود را داشته باشد.
در بخشی از پاسخ این کارشناس، به یک طرح آزمایشی در هلند نیز اشاره شده است که در آن به والدین تنها اجازه داده شد بخشی از درآمد حاصل از کار را در کنار کمک اجتماعی حفظ کنند.
۳. گسترش خدمات مراقبت از کودک و کاهش هزینههای اشتغال
افزایش درآمد بهتنهایی کافی نیست؛ زیرا بخشی از درآمد زنان ممکن است صرف هزینههایی شود که ادامه اشتغال را امکانپذیر میکنند. دسترسی به خدمات مراقبت ارزانقیمت از کودک، حمایت هدفمند مسکن و خدمات مشاوره حقوقی میتواند فشار اقتصادی خانوادهها را کاهش دهد.
۴. ایجاد بازار فروش برای کسبوکارهای زنان
یکی از پیشنهادهای مطرحشده، استفاده از ظرفیت خرید دولت و شهرداریها برای فراهم کردن فرصت فروش محصولات و خدمات کسبوکارهای زنان سرپرست خانوار است.
برای مثال، تعاونیهای محلی این زنان میتوانند در چارچوب قوانین معاملات عمومی و با رعایت استانداردهای لازم، برای تأمین خدمات پذیرایی، دوخت لباس کار یا تولید محصولات مورد نیاز مراکز عمومی رقابت کنند. در این رویکرد، حمایت فقط به پرداخت تسهیلات محدود نمیشود و دسترسی به مشتری نیز مورد توجه قرار میگیرد.
۵. طراحی مسیرهای متفاوت برای زنان با شرایط خاص
همه زنان سرپرست خانوار امکان اشتغال تماموقت و متعارف ندارند. زنانی که از فرزند دارای معلولیت مراقبت میکنند، خود با محدودیت جسمی روبهرو هستند یا در مناطق کمبرخوردار زندگی میکنند، ممکن است به فرصتهای متفاوتی نیاز داشته باشند.
فعالیت نیمهوقت، دورکاری واقعی، تعاونیهای محلی و حمایت درآمدی متناسب با شرایط میتوانند برای برخی از این زنان گزینههای مناسبتری باشند. سیاست حمایتی نباید افرادی را که به دلایل خارج از اختیارشان امکان اشتغال ندارند، از حمایتهای ضروری محروم کند.
۶. سنجش نتیجه واقعی برنامههای حمایتی
تعداد وامهای پرداختشده یا افراد شرکتکننده در دورههای آموزشی بهتنهایی نشاندهنده موفقیت سیاستهای حمایتی نیست. باید بررسی شود چه تعداد از زنان پس از یک یا دو سال به درآمد باثبات رسیدهاند، چه تعداد از فقر شدید فاصله گرفتهاند و کدام خانوادهها همچنان به حمایت نیاز دارند.
این ارزیابی باید با رعایت محرمانگی اطلاعات انجام شود و به ابزاری برای قطع خودکار حمایتهای ضروری تبدیل نشود.
استقلال اقتصادی به معنای حذف حمایت دولتی نیست
به گفته راضیه مکوندی، هدف از توانمندسازی زنان سرپرست خانوار نباید محروم کردن آنها از حمایتهای دولتی باشد. حمایت مؤثر باید هم پشتوانه زندگی امروز خانواده باشد و هم امکان ساختن آیندهای باثباتتر را فراهم کند.
ترکیب حمایت معیشتی، فرصتهای شغلی واقعی، بیمه، امنیت درآمد، خدمات مراقبتی و دسترسی به بازار فروش میتواند به کاهش آسیبپذیری اقتصادی این خانوادهها کمک کند. در نهایت، معیار موفقیت سیاستها این است که زنان بتوانند متناسب با شرایط خود مسیر زندگیشان را انتخاب کنند، در برابر بحرانهای مالی مقاومتر شوند و آینده فرزندانشان را با اطمینان بیشتری بسازند.